

Cụm công nghiệp có vai trò quan trọng trong bố trí mặt bằng sản xuất, di dời các cơ sở sản xuất ra khỏi khu dân cư, tạo điều kiện cho doanh nghiệp nhỏ và vừa, hợp tác xã, cơ sở sản xuất công nghiệp nông thôn tiếp cận hạ tầng sản xuất và thúc đẩy liên kết giữa các cơ sở sản xuất.
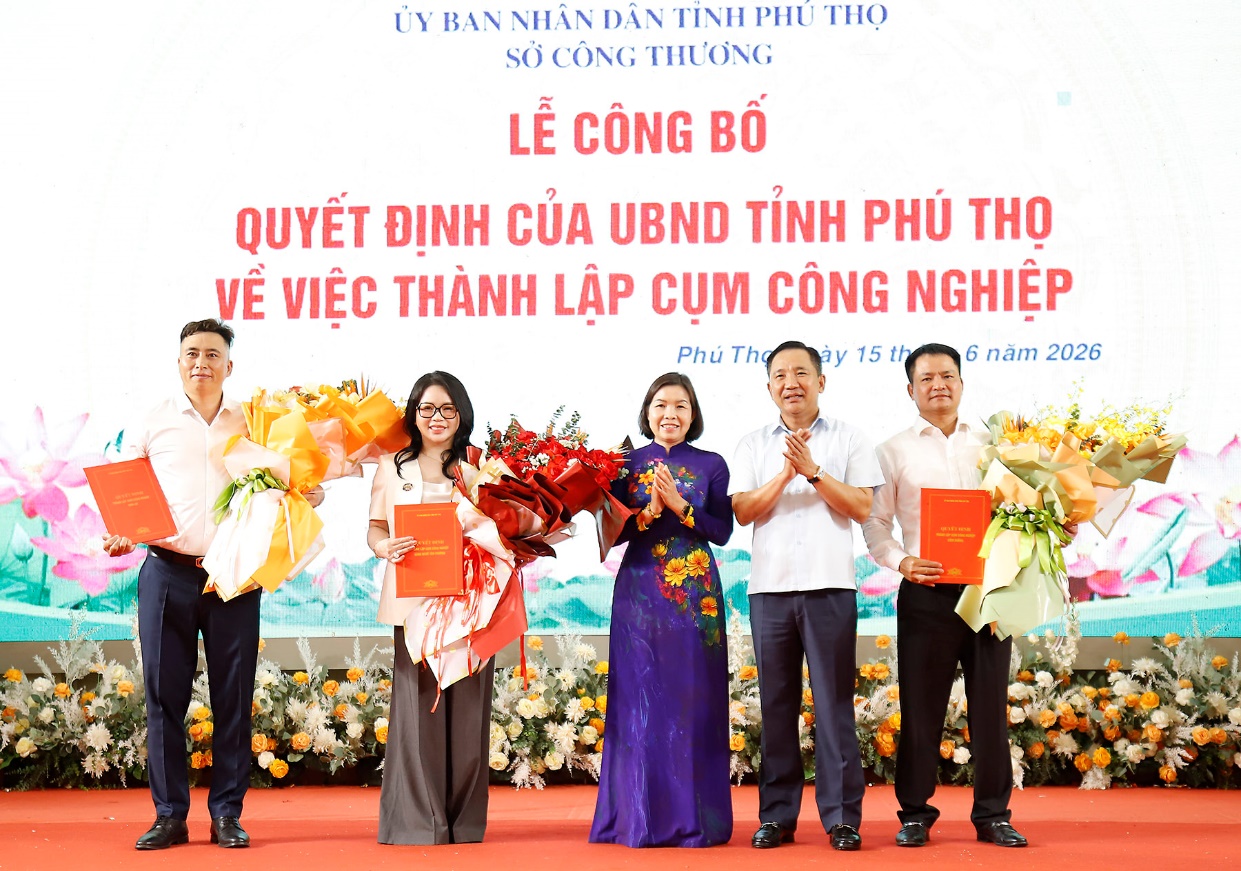
Trong những năm gần đây, chính sách phát triển cụm công nghiệp được Nhà nước tiếp tục hoàn thiện theo hướng tăng cường phân cấp, huy động nguồn lực xã hội đầu tư hạ tầng, nâng cao yêu cầu về môi trường, sử dụng đất tiết kiệm, đồng thời tạo điều kiện để doanh nghiệp thuộc khu vực kinh tế tư nhân tiếp cận mặt bằng sản xuất.
Căn cứ pháp lý chủ yếu về chính sách ưu đãi đối với cụm công nghiệp
Pháp luật chuyên ngành về cụm công nghiệp: Nghị định số 32/2024/NĐ-CP ngày 15/3/2024 của Chính phủ về quản lý, phát triển cụm công nghiệp; Nghị định số 303/2026/NĐ-CP ngày 1/8/2026 sửa đổi, bổ sung Nghị định 32/2024/NĐ-CP, có hiệu lực từ ngày 15/9/2026.
Pháp luật về đầu tư: Luật Đầu tư số 143/2025/QH15; Nghị định số 96/2026/NĐ-CP, quy định chi tiết và hướng dẫn thi hành Luật Đầu tư.
Pháp luật đất đai: Luật Đất đai số 31/2024/QH15; Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 về tiền sử dụng đất, tiền thuê đất.
Pháp luật thuế: Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15; Nghị định số 320/2025/NĐ-CP; Thông tư số 20/2026/TT-BTC.
Pháp luật về tín dụng đầu tư Nhà nước: Nghị định số 32/2017/NĐ-CP về tín dụng đầu tư của Nhà nước; Nghị định số 78/2023/NĐ-CP sửa đổi, bổ sung Nghị định 32/2017/NĐ-CP.
Chính sách phát triển kinh tế tư nhân: Nghị quyết số 198/2025/QH15 của Quốc hội; Nghị định số 20/2026/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết 198/2025/QH15.
Do đó, dự án đầu tư hạ tầng cụm công nghiệp hoặc dự án đầu tư sản xuất, kinh doanh trong cụm công nghiệp có thể đồng thời thuộc nhiều chính sách nhưng mỗi chính sách phải được xác định theo căn cứ pháp lý riêng.
Cụm công nghiệp thuộc địa bàn ưu đãi đầu tư và hạ tầng cụm công nghiệp thuộc ngành, nghề đặc biệt ưu đãi đầu tư
Theo quy định tại Điều 25, Nghị định số 32/2024/NĐ-CP, ưu đãi đầu tư đối với dự án đầu tư xây dựng hạ tầng kỹ thuật cụm công nghiệp và dự án đầu tư sản xuất kinh doanh trong cụm công nghiệp: Cụm công nghiệp là địa bàn có điều kiện kinh tế – xã hội khó khăn; đầu tư xây dựng hạ tầng kỹ thuật cụm công nghiệp là ngành, nghề đặc biệt ưu đãi đầu tư. Việc áp dụng ưu đãi đối với dự án đầu tư xây dựng hạ tầng kỹ thuật cụm công nghiệp và dự án đầu tư sản xuất, kinh doanh trong cụm công nghiệp được thực hiện theo pháp luật về đất đai, thuế, tín dụng và các quy định pháp luật có liên quan. Trường hợp pháp luật quy định nhiều mức ưu đãi khác nhau thì áp dụng mức ưu đãi cao nhất theo quy định.
Theo Nghị định 96/2026/NĐ-CP, khu công nghiệp, cụm công nghiệp và khu chế xuất là địa bàn ưu đãi đầu tư, được hưởng ưu đãi đầu tư áp dụng đối với địa bàn có điều kiện kinh tế – xã hội khó khăn. Quy định này có ý nghĩa quan trọng trong việc xác định ưu đãi đầu tư đối với các dự án thực hiện trong cụm công nghiệp. Phụ lục II, Nghị định 96/2026/NĐ-CP tiếp tục xác định “đầu tư phát triển và vận hành, quản lý công trình kết cấu hạ tầng kỹ thuật cụm công nghiệp” thuộc nhóm ngành, nghề đặc biệt ưu đãi đầu tư. Như vậy, về chính sách đầu tư, có thể xác định hai nhóm ưu đãi cơ bản:
Dự án đầu tư xây dựng và kinh doanh hạ tầng kỹ thuật cụm công nghiệp: được xác định là dự án thuộc ngành, nghề đặc biệt ưu đãi đầu tư và được hưởng ưu đãi đầu tư áp dụng đối với địa bàn ưu đãi đầu tư.
Dự án đầu tư sản xuất, kinh doanh trong cụm công nghiệp: được hưởng ưu đãi theo địa bàn cụm công nghiệp và có thể được hưởng ưu đãi theo ngành, nghề nếu ngành nghề của dự án thuộc danh mục ưu đãi.
Đây là cơ sở chung để tiếp tục xác định các ưu đãi cụ thể về đất đai, thuế, tín dụng và các chính sách hỗ trợ khác.
Chính sách ưu đãi về đất đai
Luật Đất đai số 31/2024/QH15, có hiệu lực từ ngày 1/1/2025, là căn cứ pháp lý chủ yếu về đất đai đối với các dự án đầu tư cụm công nghiệp. Luật quy định chính sách miễn, giảm tiền sử dụng đất, tiền thuê đất đối với các dự án thuộc lĩnh vực ưu đãi đầu tư hoặc thực hiện tại địa bàn ưu đãi đầu tư.
Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất, có hiệu lực từ ngày 1/8/2024, quy định cụ thể các trường hợp, mức và thời gian miễn, giảm tiền thuê đất.
Đối với dự án đầu tư trong cụm công nghiệp, việc xác định ưu đãi tiền thuê đất cần căn cứ đồng thời vào: loại dự án; ngành, nghề đầu tư; địa bàn thực hiện; hình thức Nhà nước cho thuê đất; thời gian xây dựng cơ bản; quy định về miễn tiền thuê đất tương ứng.
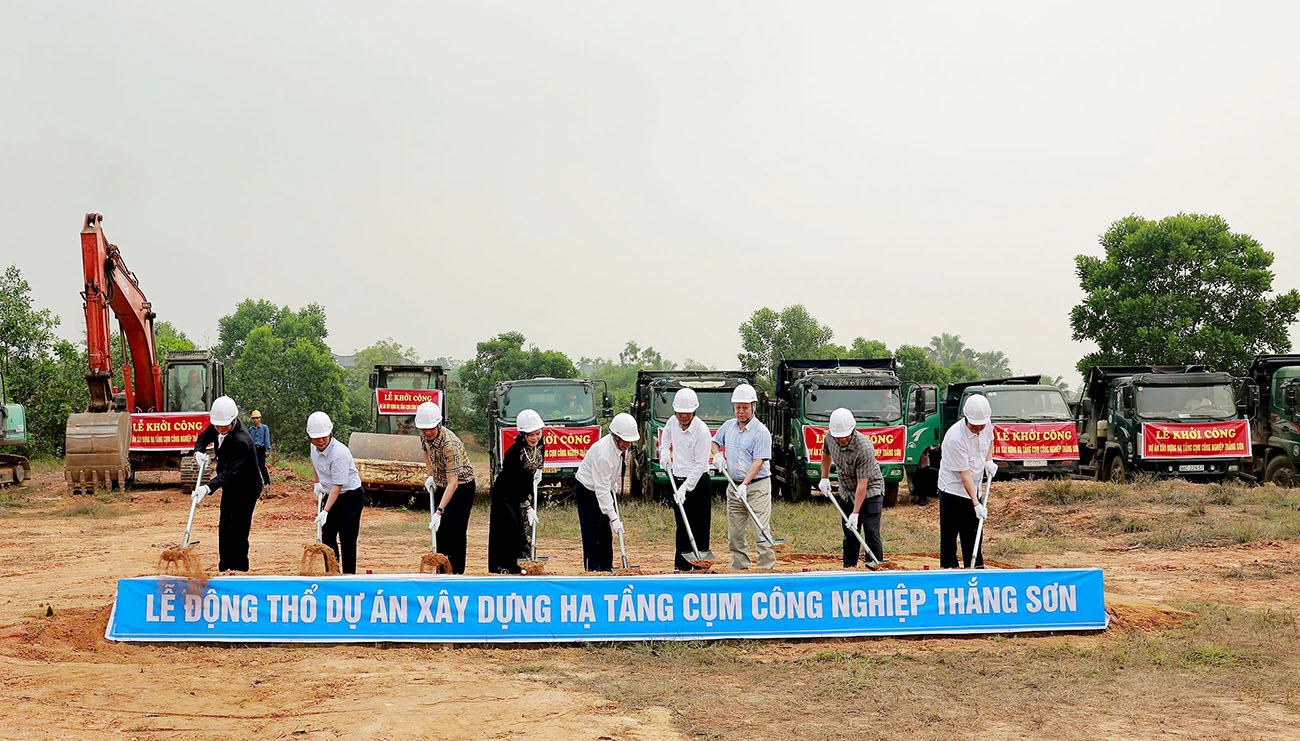
Miễn tiền thuê đất trong thời gian xây dựng cơ bản
Nghị định 103/2024/NĐ-CP quy định miễn tiền thuê đất trong thời gian xây dựng cơ bản đối với các trường hợp thuộc diện được miễn tiền thuê đất theo pháp luật đất đai.
Đây là chính sách có ý nghĩa đối với dự án hạ tầng cụm công nghiệp vì thời gian đầu tư xây dựng thường kéo dài trước khi dự án có đầy đủ nguồn thu từ cho thuê lại đất và cung cấp dịch vụ hạ tầng.
Thời gian miễn trong giai đoạn xây dựng cơ bản được xác định theo thời gian xây dựng cơ bản của dự án nhưng phải phù hợp giới hạn theo quy định của Nghị định 103/2024/NĐ-CP và hồ sơ đầu tư, xây dựng được cơ quan có thẩm quyền phê duyệt.
Mức miễn tiền thuê đất sau thời gian xây dựng cơ bản
Nghị định 103/2024/NĐ-CP quy định các mức miễn tiền thuê đất sau thời gian xây dựng cơ bản theo sự kết hợp giữa ngành, nghề và địa bàn. Theo pháp luật đầu tư hiện hành, hạ tầng kỹ thuật cụm công nghiệp thuộc ngành, nghề đặc biệt ưu đãi đầu tư; cụm công nghiệp được hưởng ưu đãi đầu tư theo địa bàn có điều kiện kinh tế – xã hội khó khăn. Vì vậy, về nguyên tắc, dự án đầu tư xây dựng và kinh doanh hạ tầng kỹ thuật cụm công nghiệp thuộc trường hợp ngành, nghề đặc biệt ưu đãi đầu tư tại địa bàn có điều kiện kinh tế – xã hội khó khăn, có cơ sở áp dụng miễn tiền thuê đất sau thời gian được miễn tiền thuê đất của thời gian xây dựng cơ bản, nếu đáp ứng đầy đủ điều kiện của pháp luật đất đai.
Đối với dự án sản xuất, kinh doanh trong cụm công nghiệp
Dự án sản xuất, kinh doanh trong cụm công nghiệp được hưởng ưu đãi theo địa bàn. Theo Nghị định 96/2026/NĐ-CP, cụm công nghiệp là địa bàn ưu đãi đầu tư, được hưởng ưu đãi tương ứng với địa bàn có điều kiện kinh tế – xã hội khó khăn. Nếu ngành, nghề sản xuất của dự án thuộc danh mục ngành, nghề đặc biệt ưu đãi đầu tư thì có thể áp dụng mức ưu đãi cao hơn theo quy định về đất đai. Nếu ngành, nghề thuộc danh mục ưu đãi đầu tư và đồng thời đáp ứng tiêu chí địa bàn thì cũng có thể áp dụng mức tương ứng theo quy định. Do vậy, chính sách đất đai đối với doanh nghiệp trong cụm công nghiệp không chỉ phụ thuộc vào vị trí trong cụm công nghiệp mà còn phụ thuộc vào ngành, nghề và các điều kiện cụ thể của dự án.
Ưu đãi về thuế thu nhập doanh nghiệp
Nghị định 96/2026/NĐ-CP xác định cụm công nghiệp là địa bàn ưu đãi đầu tư không có nghĩa mọi dự án trong cụm công nghiệp đều mặc nhiên được hưởng một mức thuế TNDN cố định. Ưu đãi thuế phải được xác định theo các tiêu chí và danh mục của Luật Thuế TNDN, Nghị định 320/2025/NĐ-CP. Đối với dự án sản xuất trong cụm công nghiệp, nếu dự án đồng thời thuộc ngành, nghề được ưu đãi thuế hoặc thuộc địa bàn ưu đãi thuế và đáp ứng điều kiện là dự án đầu tư mới thì có thể được hưởng các chính sách miễn, giảm tương ứng.
Ưu đãi thuế theo ngành, nghề của dự án sản xuất trong cụm công nghiệp
Dự án trong cụm công nghiệp có thể được hưởng ưu đãi thuế không chỉ áp dụng đối với địa điểm thực hiện mà còn theo ngành, nghề đầu tư. Nghị định 96/2026/NĐ-CP điều chỉnh danh mục ngành, nghề ưu đãi đầu tư theo hướng tập trung hơn vào khoa học, công nghệ, công nghiệp hỗ trợ, môi trường, đổi mới sáng tạo và các ngành sản xuất có giá trị gia tăng. Các nhóm ngành có thể được hưởng ưu đãi theo quy định hiện hành bao gồm nhiều lĩnh vực như: nghiên cứu và phát triển; công nghệ cao, công nghệ chiến lược; công nghiệp hỗ trợ; sản xuất sản phẩm tiết kiệm năng lượng; sản xuất thiết bị, máy móc; sản xuất một số sản phẩm công nghiệp; bảo vệ môi trường; xử lý, tái chế chất thải; một số lĩnh vực nông nghiệp; một số lĩnh vực y tế, giáo dục, văn hóa và xã hội.
Ưu đãi về thuế nhập khẩu
Đối với dự án đầu tư xây dựng hạ tầng kỹ thuật cụm công nghiệp, máy móc, thiết bị nhập khẩu để hình thành tài sản cố định của dự án có thể thuộc trường hợp được miễn thuế nếu đáp ứng điều kiện theo pháp luật thuế.
Đối với dự án sản xuất trong cụm công nghiệp, máy móc, thiết bị và một số hàng hóa nhập khẩu phục vụ dự án cũng có thể được xem xét miễn thuế nếu thuộc đúng đối tượng được pháp luật quy định.
Chính sách này không phải là miễn thuế đối với toàn bộ hàng hóa nhập khẩu. Việc miễn thuế được xác định theo chủng loại hàng hóa, mục đích sử dụng, dự án, thủ tục và các điều kiện cụ thể của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Chính sách tín dụng đầu tư của Nhà nước
Tín dụng đầu tư của Nhà nước hiện được thực hiện theo Nghị định số 32/2017/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 78/2023/NĐ-CP. Điều kiện vay bao gồm việc dự án thuộc đối tượng được vay, có đầy đủ năng lực pháp luật, thực hiện thủ tục đầu tư theo quy định, được Ngân hàng Phát triển Việt Nam thẩm định, đánh giá có hiệu quả và có khả năng tài chính để trả nợ.
Hỗ trợ đầu tư hạ tầng cụm công nghiệp từ ngân sách nhà nước
Điều 26, Nghị định 32/2024/NĐ-CP quy định chính sách hỗ trợ đầu tư xây dựng hạ tầng kỹ thuật cụm công nghiệp. Theo đó, Nhà nước có cơ chế hỗ trợ đầu tư hạ tầng cụm công nghiệp từ nguồn ngân sách nhà nước theo pháp luật về ngân sách, đầu tư công và các quy định liên quan. Việc hỗ trợ được xem xét trên cơ sở chính sách của Trung ương và khả năng cân đối nguồn lực của địa phương. Do đó, khoản hỗ trợ ngân sách không phải là một tỷ lệ vốn cố định áp dụng thống nhất cho tất cả các cụm công nghiệp trên toàn quốc. Các nội dung hỗ trợ có thể tập trung vào các công trình hạ tầng kỹ thuật chung, hạ tầng bảo vệ môi trường và các hạng mục có tính chất dùng chung, nhất là tại các địa bàn khó khăn và các cụm công nghiệp có vai trò phát triển ngành nghề địa phương.
Hỗ trợ hạ tầng cụm công nghiệp theo Nghị quyết 198/2025/QH15
Chính sách mới có phạm vi rộng, không chỉ áp dụng đối với cụm công nghiệp là Nghị quyết số 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân. Nghị quyết quy định cơ chế để địa phương sử dụng ngân sách hỗ trợ một phần đầu tư xây dựng hệ thống kết cấu hạ tầng khu công nghiệp, cụm công nghiệp và vườn ươm công nghệ. Các hạng mục có thể được hỗ trợ gồm: thu hồi đất; bồi thường; tái định cư; giao thông; cấp điện; cấp nước; thoát nước; xử lý nước thải; thông tin liên lạc.
Nghị định số 20/2026/NĐ-CP ngày 15/1/2026 quy định chi tiết và hướng dẫn thi hành một số nội dung của Nghị quyết 198/2025/QH15, trong đó có cơ chế liên quan đến hỗ trợ đầu tư hạ tầng và hỗ trợ tiền thuê lại đất trong khu công nghiệp, cụm công nghiệp và vườn ươm công nghệ.
Chính sách dành quỹ đất cho doanh nghiệp nhỏ và vừa, doanh nghiệp công nghệ cao và doanh nghiệp khởi nghiệp sáng tạo
Nghị quyết 198/2025/QH15 có chính sách riêng đối với các đối tượng thuộc khu vực kinh tế tư nhân. Đối với khu công nghiệp, cụm công nghiệp thành lập mới thuộc trường hợp được Nhà nước hỗ trợ đầu tư hạ tầng, địa phương phải dành quỹ đất nhất định để doanh nghiệp công nghệ cao thuộc khu vực kinh tế tư nhân, doanh nghiệp nhỏ và vừa và doanh nghiệp khởi nghiệp sáng tạo tiếp cận mặt bằng sản xuất.
Nghị định 20/2026/NĐ-CP quy định chi tiết chính sách này. Theo chính sách hiện hành, các doanh nghiệp thuộc nhóm đối tượng được hỗ trợ có thể được giảm tiền thuê lại đất khi ký hợp đồng thuê đất với chủ đầu tư kinh doanh hạ tầng khu công nghiệp, cụm công nghiệp hoặc vườn ươm công nghệ. Mức giảm cụ thể do Ủy ban nhân dân cấp tỉnh quyết định. Khoản hỗ trợ được Nhà nước hoàn trả cho chủ đầu tư theo quy định.
Hỗ trợ lãi suất đối với dự án xanh, tuần hoàn và ESG
Điều 9, Nghị quyết 198/2025/QH15 quy định doanh nghiệp thuộc khu vực kinh tế tư nhân, hộ kinh doanh và cá nhân kinh doanh được Nhà nước hỗ trợ lãi suất 2%/năm khi vay vốn để thực hiện các dự án xanh, dự án tuần hoàn và áp dụng khung tiêu chuẩn môi trường, xã hội và quản trị (ESG). Chính sách này không phải là ưu đãi dành riêng cho cụm công nghiệp. Tuy nhiên, nhiều dự án trong cụm công nghiệp có khả năng thuộc phạm vi chính sách nếu đáp ứng các tiêu chí của dự án xanh, kinh tế tuần hoàn hoặc ESG. Đối với chủ đầu tư hạ tầng, các công trình như xử lý nước thải, tái sử dụng nước, năng lượng tái tạo, tiết kiệm năng lượng và các mô hình quản lý môi trường có thể là những nội dung cần được xem xét trong tổng thể chính sách hỗ trợ tài chính, tín dụng.
Chính sách đối với công trình môi trường trong cụm công nghiệp
Bảo vệ môi trường là một bộ phận quan trọng của chính sách phát triển cụm công nghiệp. Nghị định 32/2024/NĐ-CP quy định về đầu tư xây dựng hạ tầng kỹ thuật cụm công nghiệp, trong đó hạ tầng môi trường và công trình xử lý chất thải là nội dung cần được quan tâm trong quá trình đầu tư, quản lý và vận hành cụm công nghiệp. Về tín dụng, danh mục dự án vay vốn tín dụng đầu tư Nhà nước theo Nghị định 78/2023/NĐ-CP đã xác định dự án đầu tư xây dựng công trình xử lý nước thải, rác thải tại các cụm công nghiệp, làng nghề thuộc nhóm dự án được vay, với giới hạn quy mô nhóm A và B. Như vậy, đối với hạ tầng môi trường của cụm công nghiệp, có thể đồng thời tồn tại nhiều cơ chế hỗ trợ từ: ngân sách nhà nước theo chính sách hỗ trợ hạ tầng; tín dụng thương mại; tín dụng đầu tư Nhà nước nếu dự án thuộc danh mục; chính sách hỗ trợ dự án xanh, tuần hoàn nếu đáp ứng điều kiện; các nguồn vốn hợp pháp khác.
Ưu đãi về bảo đảm thực hiện dự án đầu tư
Luật Đầu tư 2025 và Nghị định 96/2026/NĐ-CP quy định cơ chế bảo đảm thực hiện dự án đầu tư và mức giảm tiền bảo đảm đối với dự án thuộc diện ưu đãi đầu tư. Do dự án đầu tư phát triển và vận hành, quản lý công trình kết cấu hạ tầng kỹ thuật cụm công nghiệp thuộc ngành, nghề đặc biệt ưu đãi đầu tư, dự án có thể thuộc trường hợp được áp dụng mức giảm tiền bảo đảm thực hiện dự án theo quy định của Nghị định 96/2026/NĐ-CP. Đây là ưu đãi ở giai đoạn đầu tư, khác với miễn giảm tiền thuê đất hoặc ưu đãi thuế. Giá trị của chính sách nằm ở việc giảm lượng vốn phải bố trí dưới hình thức bảo đảm thực hiện dự án trong thời kỳ chuẩn bị và triển khai đầu tư. Việc áp dụng cụ thể phụ thuộc vào việc dự án có thuộc trường hợp phải thực hiện bảo đảm hay không và các điều kiện tương ứng theo pháp luật đầu tư. Pháp luật hiện hành quy định cụm công nghiệp là địa bàn được hưởng ưu đãi đầu tư và xác định đầu tư phát triển, vận hành, quản lý công trình kết cấu hạ tầng kỹ thuật cụm công nghiệp là ngành, nghề đặc biệt ưu đãi đầu tư. Đây là cơ sở pháp lý quan trọng để Nhà nước tiếp tục khuyến khích huy động nguồn lực đầu tư hạ tầng và thu hút các dự án sản xuất, kinh doanh vào cụm công nghiệp.
Nhìn tổng thể, chính sách phát triển cụm công nghiệp hiện nay được xây dựng theo hướng kết hợp giữa ưu đãi đầu tư, ưu đãi đất đai, ưu đãi thuế, tín dụng và hỗ trợ đầu tư từ ngân sách, đồng thời gắn chính sách ưu đãi với mục tiêu nâng cao chất lượng đầu tư, phát triển doanh nghiệp nhỏ và vừa, đổi mới công nghệ, bảo vệ môi trường và phát triển kinh tế tư nhân.
Nguyễn Hoàng Nam